

¿Compartirías todo tu dinero con amigos?
Así lo hacen los GemÖk, un experimento de economía radical en Alemania
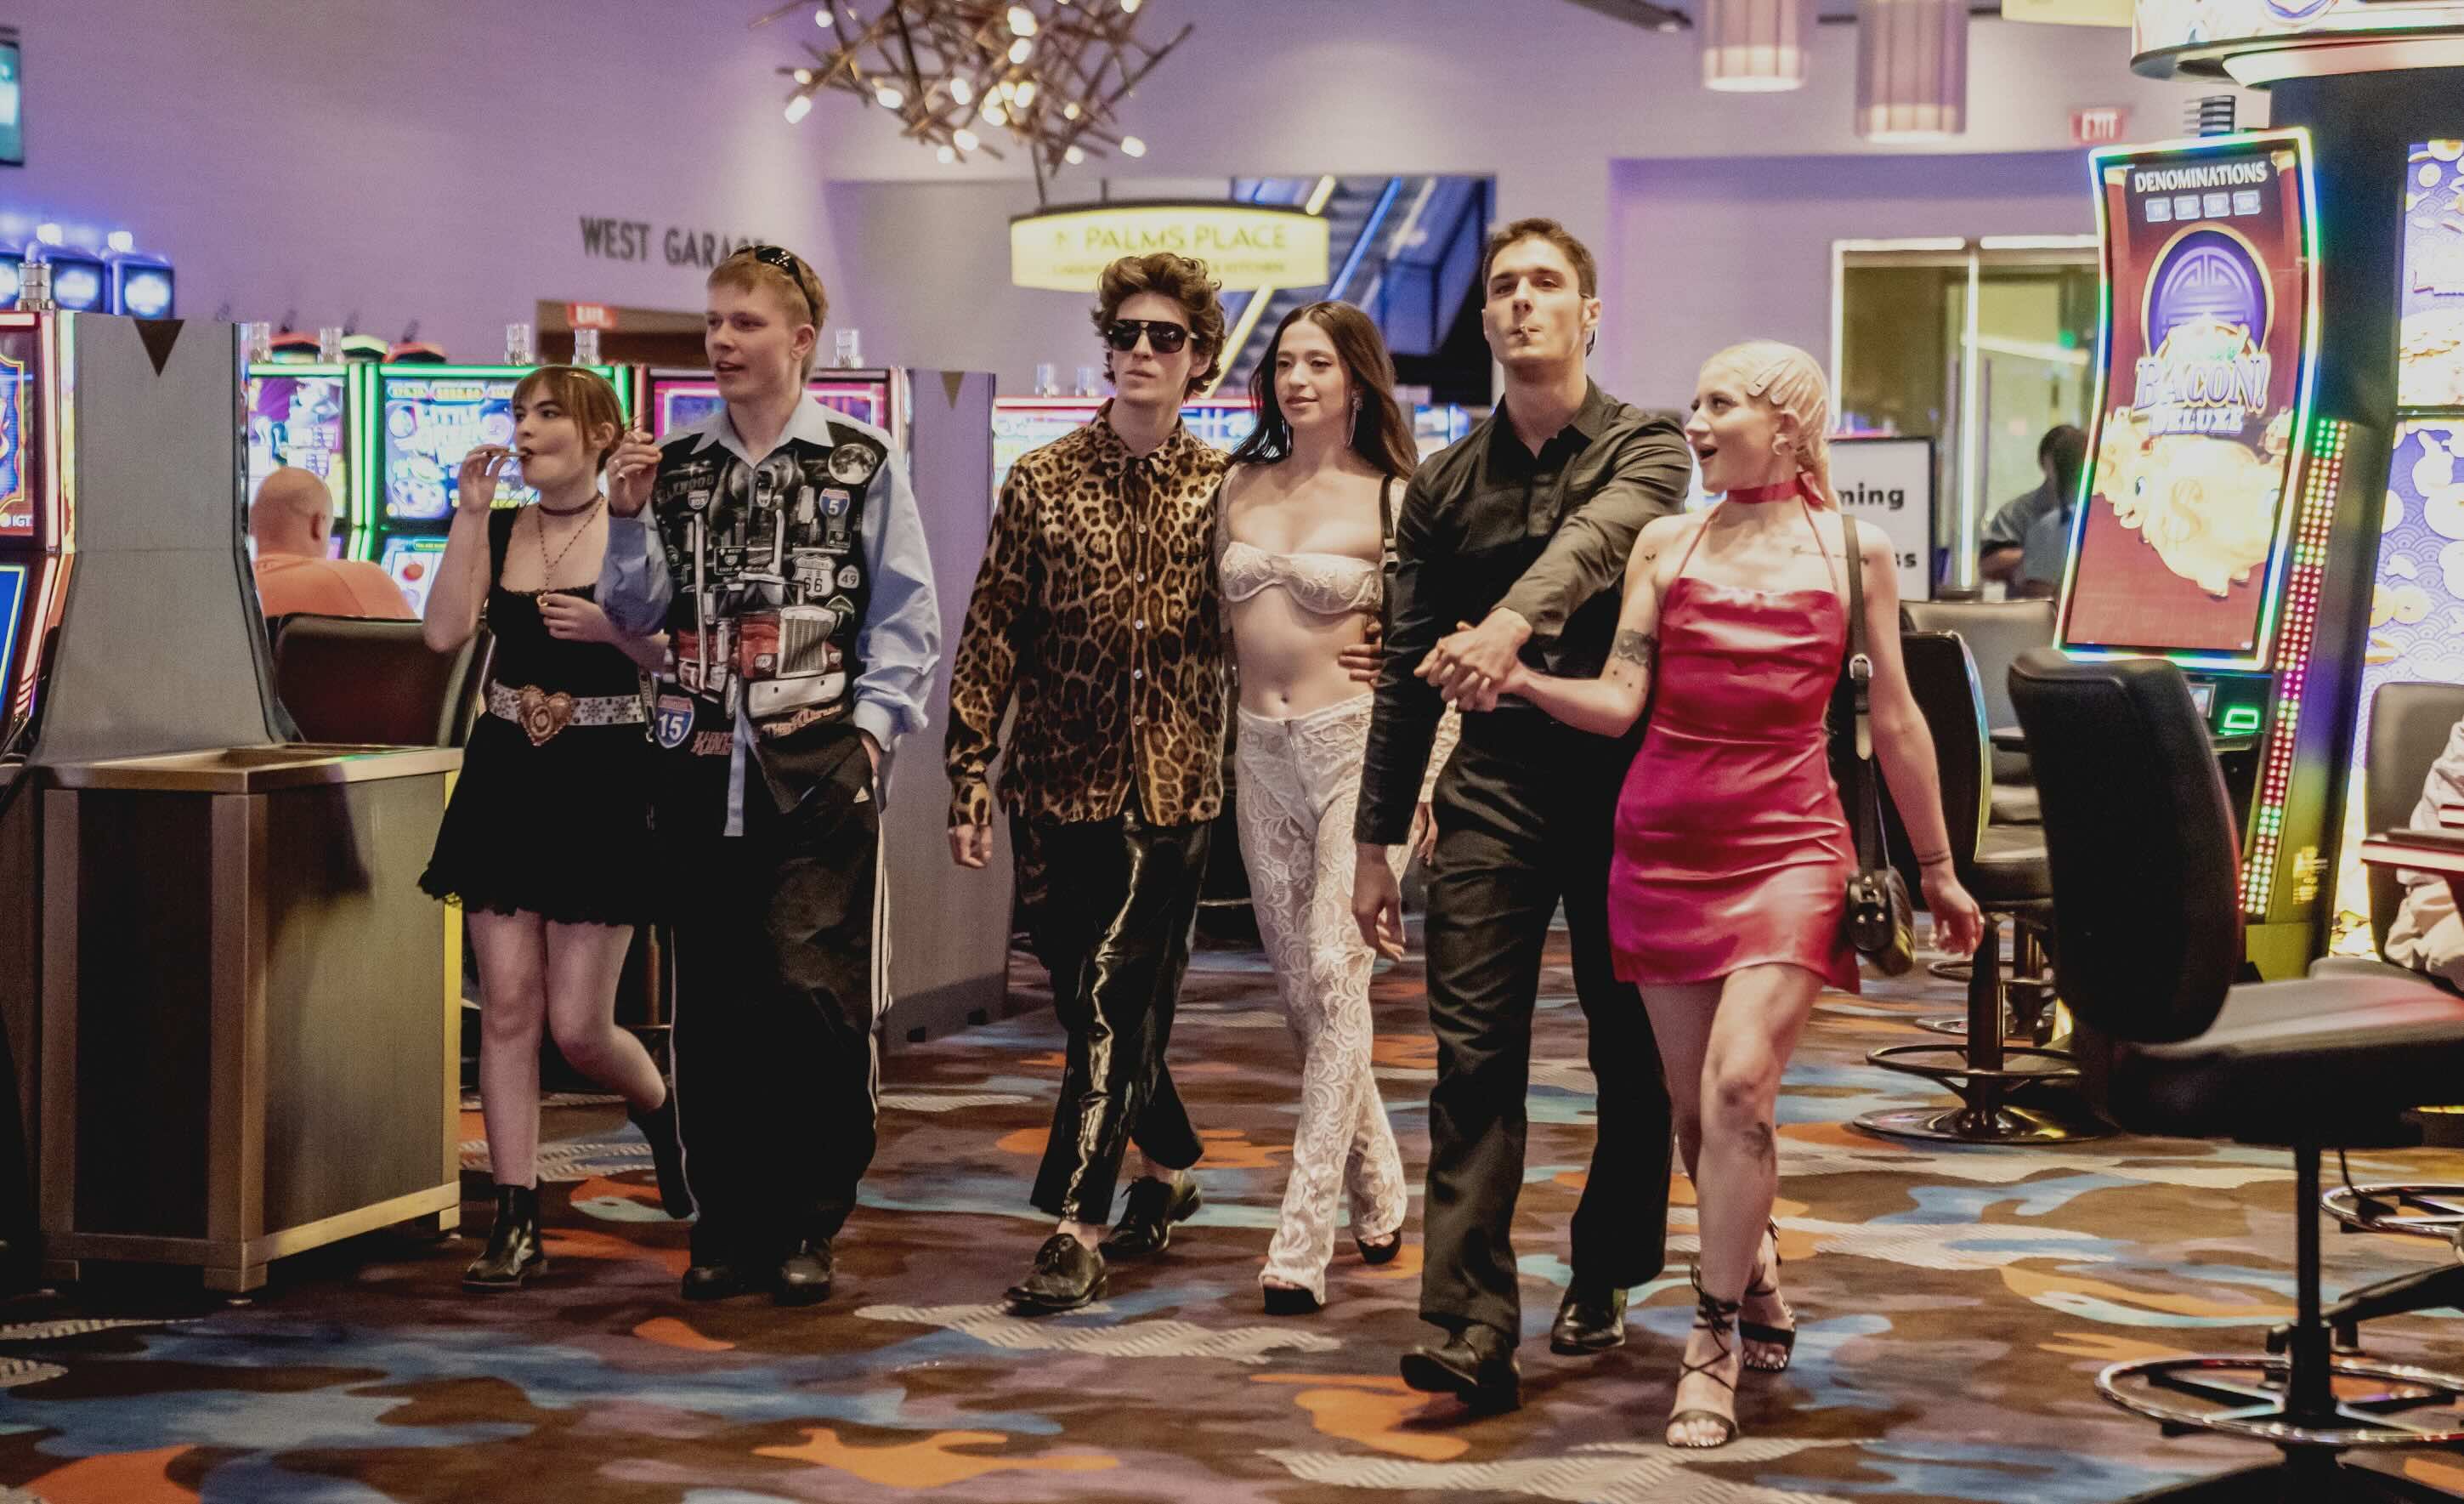
Dos parejas de amigos, todos en la treintena, comparten piso en el barrio berlinés de Neukölln. A simple vista, nada fuera de lo común. Como cada seis semanas, Laura y Madru acuden a su cita en casa de Jana y Luka.
«Ya lo hemos decidido: iremos a las Galápagos», anuncia Jana. La noticia no provoca aplausos ni preguntas; Laura y Madru simplemente asienten. Conocen bien ese plan de recorrer América Latina durante tres meses y, sobre todo, saben lo que implica. Porque, aunque no se unan al viaje, también ellos lo financiarán en parte.
Los cuatro amigos comparten todos sus ingresos y gastos. Cada mes ingresan sus sueldos en una cuenta común, de la que retiran dinero según lo necesitan, sin importar cuánto haya aportado cada uno. Laura, Madru, Jana y Luka no han inventado nada nuevo: siguen un modelo nacido en círculos de izquierda y conocido como gemeinsame Ökonomie –«economía común»–, o simplemente GemÖk.
Estos colectivos pueden estar formados por dos personas o por más de una decena, y a menudo sus miembros ni siquiera viven bajo el mismo techo. A diferencia de las comunidades tradicionales, no comparten la vida cotidiana: solo el dinero.
Los pioneros
Es difícil saber cuántos jóvenes han adoptado este modelo como vía hacia una mayor seguridad financiera: no hay una red formal que los agrupe. Sin embargo, según uno de los miembros de la primera GemÖk –la Finanzcoop, fundada a finales de los años noventa en un piso de estudiantes en la ciudad sajona de Gotinga–, en los últimos años han surgido al menos una decena de colectivos similares en Alemania. Sus siete fundadores siguen compartiendo recursos hasta hoy y, en 2019, publicaron un libro para explicar el concepto.
En teoría, este sistema radical ofrece una base de estabilidad económica mediante el apoyo mutuo, y fomenta una relación más solidaria y menos individualista con el dinero. Una forma de seguridad que muchos anhelan en tiempos de incertidumbre, cuando acceder a una vivienda o aspirar a una jubilación digna parecen metas cada vez más inalcanzables.
Un pódcast sobre la Finanzcoop fue el punto de partida para Jana y Luka, quienes hace dos años decidieron probar a compartir sus ingresos con Laura y Madru. «Sentíamos curiosidad», recuerda Laura. «Nos preguntábamos cómo sería compartirlo todo, si realmente funcionaría». La primera reunión tuvo lugar en el parque Tempelhof: cada uno llevó una lista con sus ingresos y gastos, y «sumaron todo». Abrieron una cuenta común y, tras un periodo de prueba de seis meses, decidieron continuar con la experiencia.
Veto y «ronda de emociones»
Desde el principio sabían que sus ingresos no serían iguales. Laura y Jana trabajan en el sector social, Madru ejerce como terapeuta ocupacional y Luka, médico en formación para especializarse en psiquiatría, aún está pagando sus estudios. Por ahora, aportan cantidades similares, pero es evidente que en el futuro Luka ganará mucho más que los demás. Las GemÖk deben sostener estas desigualdades –que, en el fondo, justifican su existencia– siempre que se gestionen con cuidado.
Aunque insisten en que «simplemente pusieron en común» su dinero, lo cierto es que establecieron reglas. Una de ellas es la de los 100 euros: cualquier gasto superior debe aprobarse en grupo.
Existe además derecho de veto para compras consideradas superfluas –una cafetera nueva, otro par de zapatos–, aunque nunca han tenido que usarlo. Los gastos médicos, como una visita al dentista, quedan exentos de discusión, a diferencia de planes de ocio como el viaje a las Galápagos.
En dos años han conseguido ahorrar unos 15.000 euros y hoy podrían sostenerse varios meses con dos salarios menos, como ocurrirá durante la ausencia de Jana y Luka. Eso sí, siempre con el consentimiento del grupo. Estas decisiones se toman en «asambleas» que se celebran cada seis semanas. Y no todo gira en torno al dinero: las reuniones comienzan con una «ronda de emociones», un espacio en el que cada uno comparte su estado de ánimo, alegrías y preocupaciones.
Solo después llega la cuestión económica. Aquel día en que les visitamos en Neukölln, tras aprobar el viaje –con un presupuesto de unos 2.500 euros mensuales–, Madru plantea reducir su jornada laboral, lo que restaría 300 euros al fondo común. «¿Ah, sí? ¿Tanto?», responde Jana.
Momentos de tensión como este son inherentes al modelo. Gestionar un presupuesto colectivo exige equilibrio: ¿hasta dónde permitirse un capricho? ¿Cuándo ceder para no limitar a los demás? Las respuestas nunca son obvias. Exigen hablar con frecuencia de las necesidades reales y decidir juntos qué es lo justo.
De momento, parecen lograrlo. Las cifras y los deseos se cruzan, pero siempre llegan a un acuerdo. El tamaño reducido del colectivo y la proximidad geográfica juegan a su favor: les permiten mantener una visión común y reunirse con regularidad.
El sistema en versión remota
La experiencia no resulta igual de sencilla en todos los GemÖk. Robin, de 25 años, forma parte de un colectivo integrado por siete personas con pocos recursos y en situación vulnerable. Sus miembros viven repartidos por distintas regiones de Alemania: desde Berlín hasta la cuenca del Ruhr, pasando por Hesse y Baja Sajonia.
Todos se conocieron en el bosque de Dannenröder, ocupado en octubre de 2019 por activistas que intentaban frenar la tala parcial prevista para ampliar una autopista. Fue allí donde surgió la idea de crear un centro comunitario; algunos activistas ya residían en el lugar, recuerda Robin. «Queríamos equilibrar el acceso desigual al dinero, porque es injusto».
Como viven en cuatro estados distintos, necesitaban un sistema que permitiera gestionar el dinero común a distancia. Desde el inicio decidieron que cada cual mantendría su propia cuenta, pero que usarían una herramienta digital para coordinarse.
En su piso de Wedding, Robin muestra en su portátil la página web que el grupo programó. Se trata de un sistema de contabilidad donde se registran varios fondos. Cada miembro introduce sus ingresos y gastos, y el total se distribuye automáticamente según una fórmula acordada: casi un 90 % se destina al fondo de «efectivo» para cubrir gastos cotidianos, mientras que un 2,5 % se reserva actualmente para viajes.
El círculo de confianza
Los gastos de los miembros varían considerablemente. Por ejemplo, el grupo permitió a Robin completar sus estudios sin necesidad de un trabajo a tiempo parcial; un miembro pudo comenzar una terapia autofinanciada; otro se compró un portátil por 1.000 €.
Más allá del dinero, el recurso decisivo es la confianza: es lo único que impide que alguien malverse fondos o desaparezca con el dinero.
No existe un contrato entre ellos, explica Robin. Al mismo tiempo, el GemÖk ha reforzado los lazos del grupo. «No somos una familia, ni solo amigos, ni una pareja: somos una relación de grupo», dice. Ella y los demás miembros no solo actúan como asesores financieros, sino también emocionales, y comparten la responsabilidad de muchas decisiones.
Esta relación también resiste las tensiones inherentes a compartir dinero. Los miembros del grupo suelen cuestionar y debatir sus hábitos de consumo, aunque, según Robin, no lo viven como una limitación. Al contrario, estas conversaciones le han demostrado que, en determinadas circunstancias, incluso una compra como un billete de avión puede tener razones válidas detrás.
Al entrar en su apartamento compartido, salta a la vista que Robin lleva una vida austera. Su habitación no supera los nueve metros cuadrados y está casi por completo ocupada por una cama. Sobre ella cuelgan fotos junto a otros miembros de su GemÖk, tomadas en un prado alpino suizo durante una de sus reuniones.
En la pared opuesta reposan dos guitarras acústicas. Robin compone sus propias canciones y cuenta que este verano estuvo de gira durante dos meses, tocando en cafeterías, centros culturales, salones privados y campamentos climáticos. Todo ello fue posible gracias al respaldo de su comunidad.
«Esta gente estará ahí para mi»
Esa independencia, explica, es uno de los propósitos centrales de GemÖk: como los miembros se apoyan económicamente, pueden dedicarse a lo que consideran valioso sin la presión constante de obtener un salario. «Puede ser un trabajo remunerado, pero también activismo o incluso tomarse medio año para replantearse la vida».
Pero este apoyo mutuo también tiene sus límites. Robin cuenta que una persona acaba de dejar el grupo. Durante una reunión para recaudar fondos, propuso empezar a ahorrar con vistas a comprar una granja, pero la idea no fue bien recibida por todos. Al hacerse evidente el desacuerdo, el grupo convocó una reunión para reflexionar sobre «qué es lo que realmente nos mantiene unidos», explica Robin. Sin embargo, la persona decidió marcharse antes de que se celebrara. «Su plan de vida había tomado otro rumbo, y de ahí surgió su decisión», dice.
Las discusiones de fondo son indispensables para definir tanto las posibilidades que ofrece el modelo como sus límites. Porque estos grupos, por lo general, no tienen una duración predeterminada. «En principio, nos organizamos juntos para siempre», explica Luka. El ejemplo de Göttingen ha demostrado que las GemÖk pueden resistir cambios fundamentales, como la pérdida de ingresos o la llegada de un hijo. Pero incluso después de treinta años, los miembros de la cooperativa financiera siguen buscando una solución real para afrontar su vejez.
Por lo demás, el reparto de recursos no es la única razón que llevó a Robin, a nuestros cuatro amigos berlineses y a otros más a unirse a una GemÖk. Además de la estabilidad financiera, este modo de vida ofrece una sensación de seguridad que, según sus integrantes, resulta igual de importante. «Lo más valioso para mí es saber que este grupo siempre estará ahí», confiesa Robin.
_
Este artículo se publicó originalmente en Der Spiegel y ha sido traducido del alemán.