

La extraña alianza para salvar el yen
La caída sostenida de la divisa japonesa ha hecho saltar las alarmas en Tokio… y también en Washington
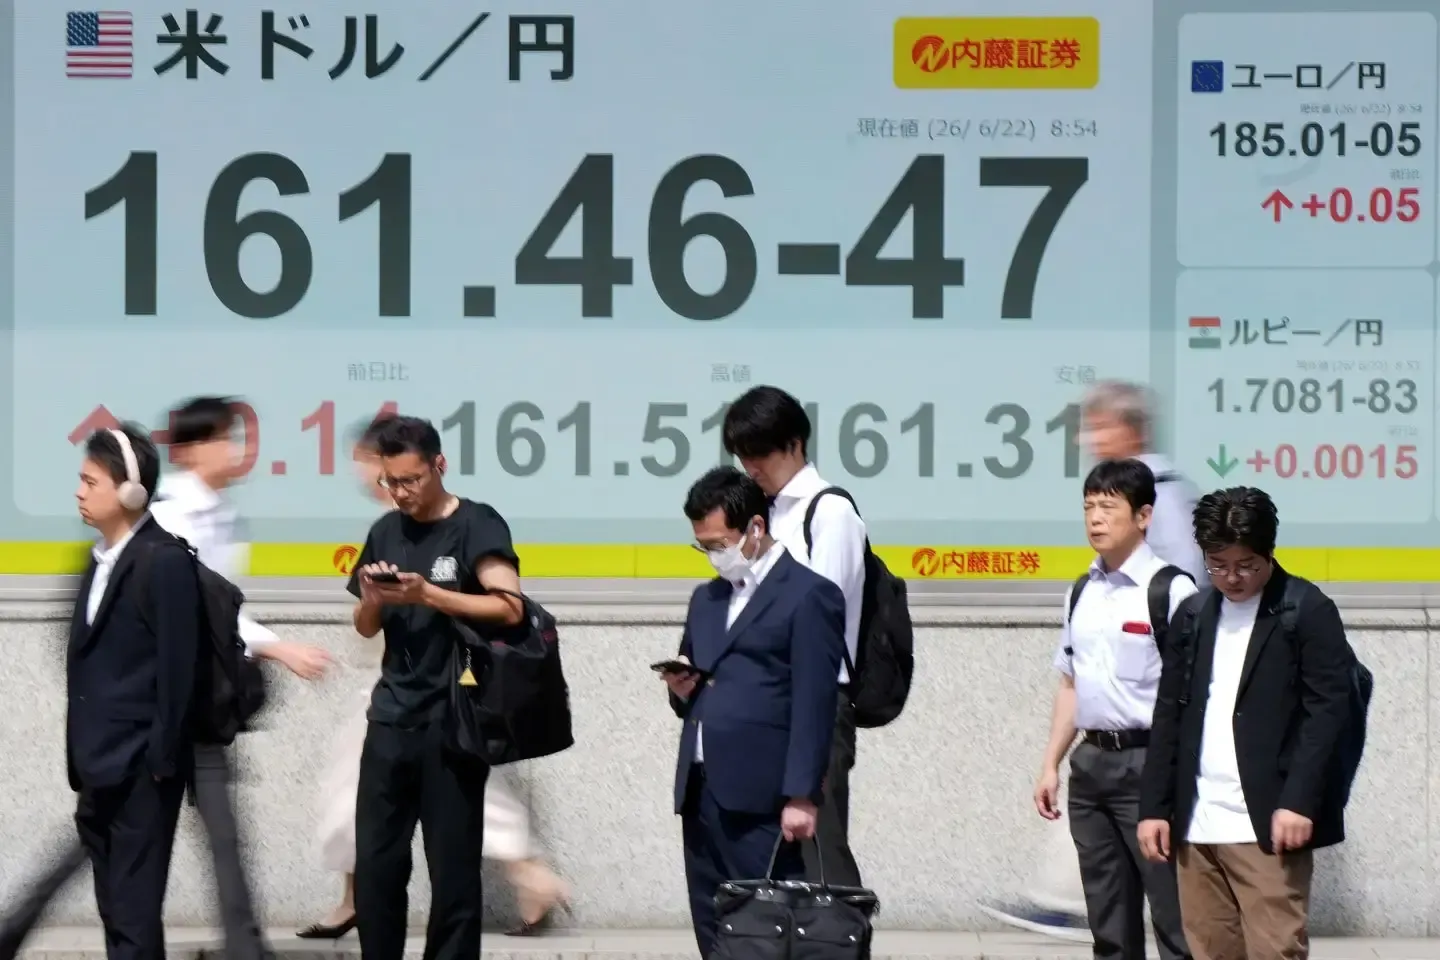
Entre guerras militares y comerciales, el verano de los mercados financieros también ha estado marcado por la devaluación del yen japonés, que no deja dormir tranquilos ni al Gobierno de Tokio ni a Estados Unidos. A finales de julio, la Casa Blanca organizó a toda prisa –en colaboración con Japón– una intervención urgente para sostener el yen. Aunque en caída libre desde hace tiempo, el mes pasado la moneda se encontraba en su nivel más bajo desde 1986.
La última vez que Estados Unidos intervino a gran escala para sostener el yen fue en 1998, tras la crisis financiera que, desde el año anterior, había arrasado Asia. Otra intervención, aunque de menor envergadura, se produjo en 2011, tras el desastre de Fukushima. Así que el hecho de que la Casa Blanca haya decidido actuar es señal de que la situación debe de ser realmente preocupante.
Tradicionalmente, un yen débil favorece a una economía como la japonesa, que apuesta decididamente por las exportaciones. Y en los últimos meses también ha sido un maná caído del cielo para el turismo. ¿Por qué entonces Tokio ha encendido la señal de alarma? Una divisa excesivamente débil tiene efectos nefastos sobre el coste de la vida, ya que encarece muchos bienes importados, entre ellos la energía y las materias primas.
En los últimos dos años, el problema les costó el puesto a nada menos que dos primeros ministros –Fumio Kishida y Shigeru Ishiba– antes de la llegada de Sanae Takaichi, cuyo programa tiene, obviamente, como uno de sus principales objetivos mejorar el coste de la vida. Para lograrlo, la primera ministra prevé generosos recortes de impuestos, dejando para el futuro las preocupaciones por las finanzas públicas. Sin embargo, la devaluación es un gran obstáculo en su camino.
El origen de todo
En la raíz del problema está la persistente fuga de capitales alimentada por una gigantesca operación de carry trade, la práctica especulativa que consiste en pedir dinero prestado en los países con tipos de interés más bajos y cambiarlo por la divisa de países con rendimientos mayores para obtener una rentabilidad. Japón es un destino ideal para quienes se dedican a estas maniobras, porque tiene tipos de interés claramente más bajos que los de las demás grandes economías del planeta.
Un remedio podría ser una subida decidida del precio del dinero por parte del banco central, pero aquí surge un segundo problema: Japón es uno de los países más endeudados del mundo, con una deuda pública superior al 200% del PIB. Un precio del dinero más alto significa pagar mayores rendimientos por los títulos de deuda y, por lo tanto, más gasto para el Gobierno.
El país lleva más de treinta años lidiando con el endeudamiento excesivo, es decir, desde el estallido de la burbuja inmobiliaria y financiera de los años noventa, pero hasta ahora siempre ha mantenido la situación bajo control porque, como señala Gillian Tett en el Financial Times, gran parte de los títulos de deuda está en manos de los japoneses –solo el 7% pertenece a extranjeros–, un pueblo conocido por «una fuerte tradición cultural de sacrificio compartido y cohesión social».
Quizá hoy las cosas ya no sean así, aunque la primera ministra Takaichi sigue creyéndolo y confía en un relanzamiento de la economía que haga innecesarias las subidas de tipos y, sobre todo, las reformas y los recortes que pongan en orden las cuentas: la temida austeridad, que desde luego no atrae el favor de muchos electores.
No es casualidad que la intervención de finales de julio tuviera el efecto de un paño de agua tibia: en pocas semanas, a finales de agosto, el yen había perdido casi todo el terreno ganado. Ahora el Gobierno japonés habla de nuevas intervenciones y ha favorecido una nueva subida del tipo de cambio. Pero la historia enseña que las maniobras monetarias y otros instrumentos financieros, a la larga, resultan impotentes si no se abordan los problemas económicos de fondo.
Debería saberlo bien Scott Bessent, el secretario del Tesoro de Trump que organizó la intervención de finales de julio junto con su homóloga japonesa, Satsuki Katayama: en 1992 fue uno de los protagonistas, junto a George Soros, del famoso ataque que hizo desplomarse la libra esterlina, junto con la lira italiana.
¿Por qué Washington ayuda a Tokio?
Queda por entender por qué Washington tiene tanta prisa por ayudar a Tokio. El motivo no es ciertamente «la necesidad de ayudar a un aliado histórico», como declaró el presidente de Estados Unidos, Donald Trump. Desde que volvió al cargo, el inquilino de la Casa Blanca ha convertido a su país en «un Estado canalla» que intenta fortalecerse a costa de quien sea –incluidos los aliados históricos–, sin escrúpulos a la hora de recurrir a chantajes y amenazas, convencido de que toda ganancia solo es posible si hay alguien que pierde.
Hay quien hace notar que, desde siempre y por motivos comerciales, Estados Unidos no ve con buenos ojos un yen devaluado. Pero quizá la realidad sea más compleja: según algunos, la Casa Blanca se habría movido porque un desplome mayor del yen podría tener repercusiones negativas sobre las finanzas públicas estadounidenses, ya de por sí lejos de estar equilibradas.
Es de esta opinión un gran experto en divisas como Barry Eichengreen, profesor de Economía y Ciencias Políticas de la Universidad de California en Berkeley. Según Eichengreen, Bessent teme que, para fortalecer el yen, el banco central japonés venda sus títulos denominados en dólares y que lo mismo hagan otros países con problemas similares.
Todo esto haría subir aún más los tipos de la deuda estadounidense, una pésima noticia para un país cuya deuda federal ya supera la cifra estratosférica de cuarenta billones de dólares, equivalente a más del 120% del PIB, y que cada año gasta cerca de un billón de dólares solo en pagar intereses.
No por casualidad, tras la intervención de julio, el secretario del Tesoro estadounidense invitó a Japón a «hacer lo correcto», en particular a subir el precio del dinero. La voluntad de proteger el dólar, añade Eichengreen, queda demostrada también por el hecho de que, para comprar yenes, Bessent vendió euros: una clara invitación a no recurrir a las reservas en la divisa estadounidense, porque de lo contrario se correría el riesgo de «agravar una situación ya delicada». Y porque ya faltan pocas semanas para las elecciones de mitad de mandato.